Investieren in KMO-Einheiten: ROI, Besteuerung und warum Kauf sich auszahlt
Was bringen KMO-Einheiten als Investition? Ein konkreter Leitfaden zu Rendite, steuerlichen Vorteilen für belgische KMU und der Abwägung Kauf vs. Miete – basierend auf über 15 Jahren Erfahrung von LCV Real Estate.
KMO-Einheiten haben sich in den letzten Jahren zu einem der gefragtesten Segmente im belgischen Gewerbeimmobilienmarkt entwickelt. Unternehmer suchen flexible Flächen für Produktion, Lagerung, E-Commerce oder Dienstleistungen. Investoren suchen greifbare, vermietbare Immobilien mit einer gesunden und vorhersehbaren Rendite. Und die Regierung unterstützt das Unternehmertum weiterhin steuerlich.
In diesem Leitfaden erläutern wir, warum der Kauf von KMO-Einheiten heute eine starke Investition darstellt: welche Rendite Sie realistisch erwarten können, welche steuerlichen Vorteile in Belgien gelten und warum Eigentum langfristig fast immer vorteilhafter ist als Mieten.
"Eine gut gewählte KMO-Einheit kombiniert eine Bruttomietrendite von 6% bis 8%, Abschreibungen, die die steuerliche Bemessungsgrundlage senken, und ein Gebäude, das nach 20 Jahren vollständig abbezahlt und weiterhin gut vermietbar bleibt. Für ein KMO, das selbst darin tätig ist, entfällt zudem die „Miete“ aus der Kostenstruktur, und die Gesellschaft baut aktiv Eigenkapital auf."
1. Was ist eine KMO-Einheit?
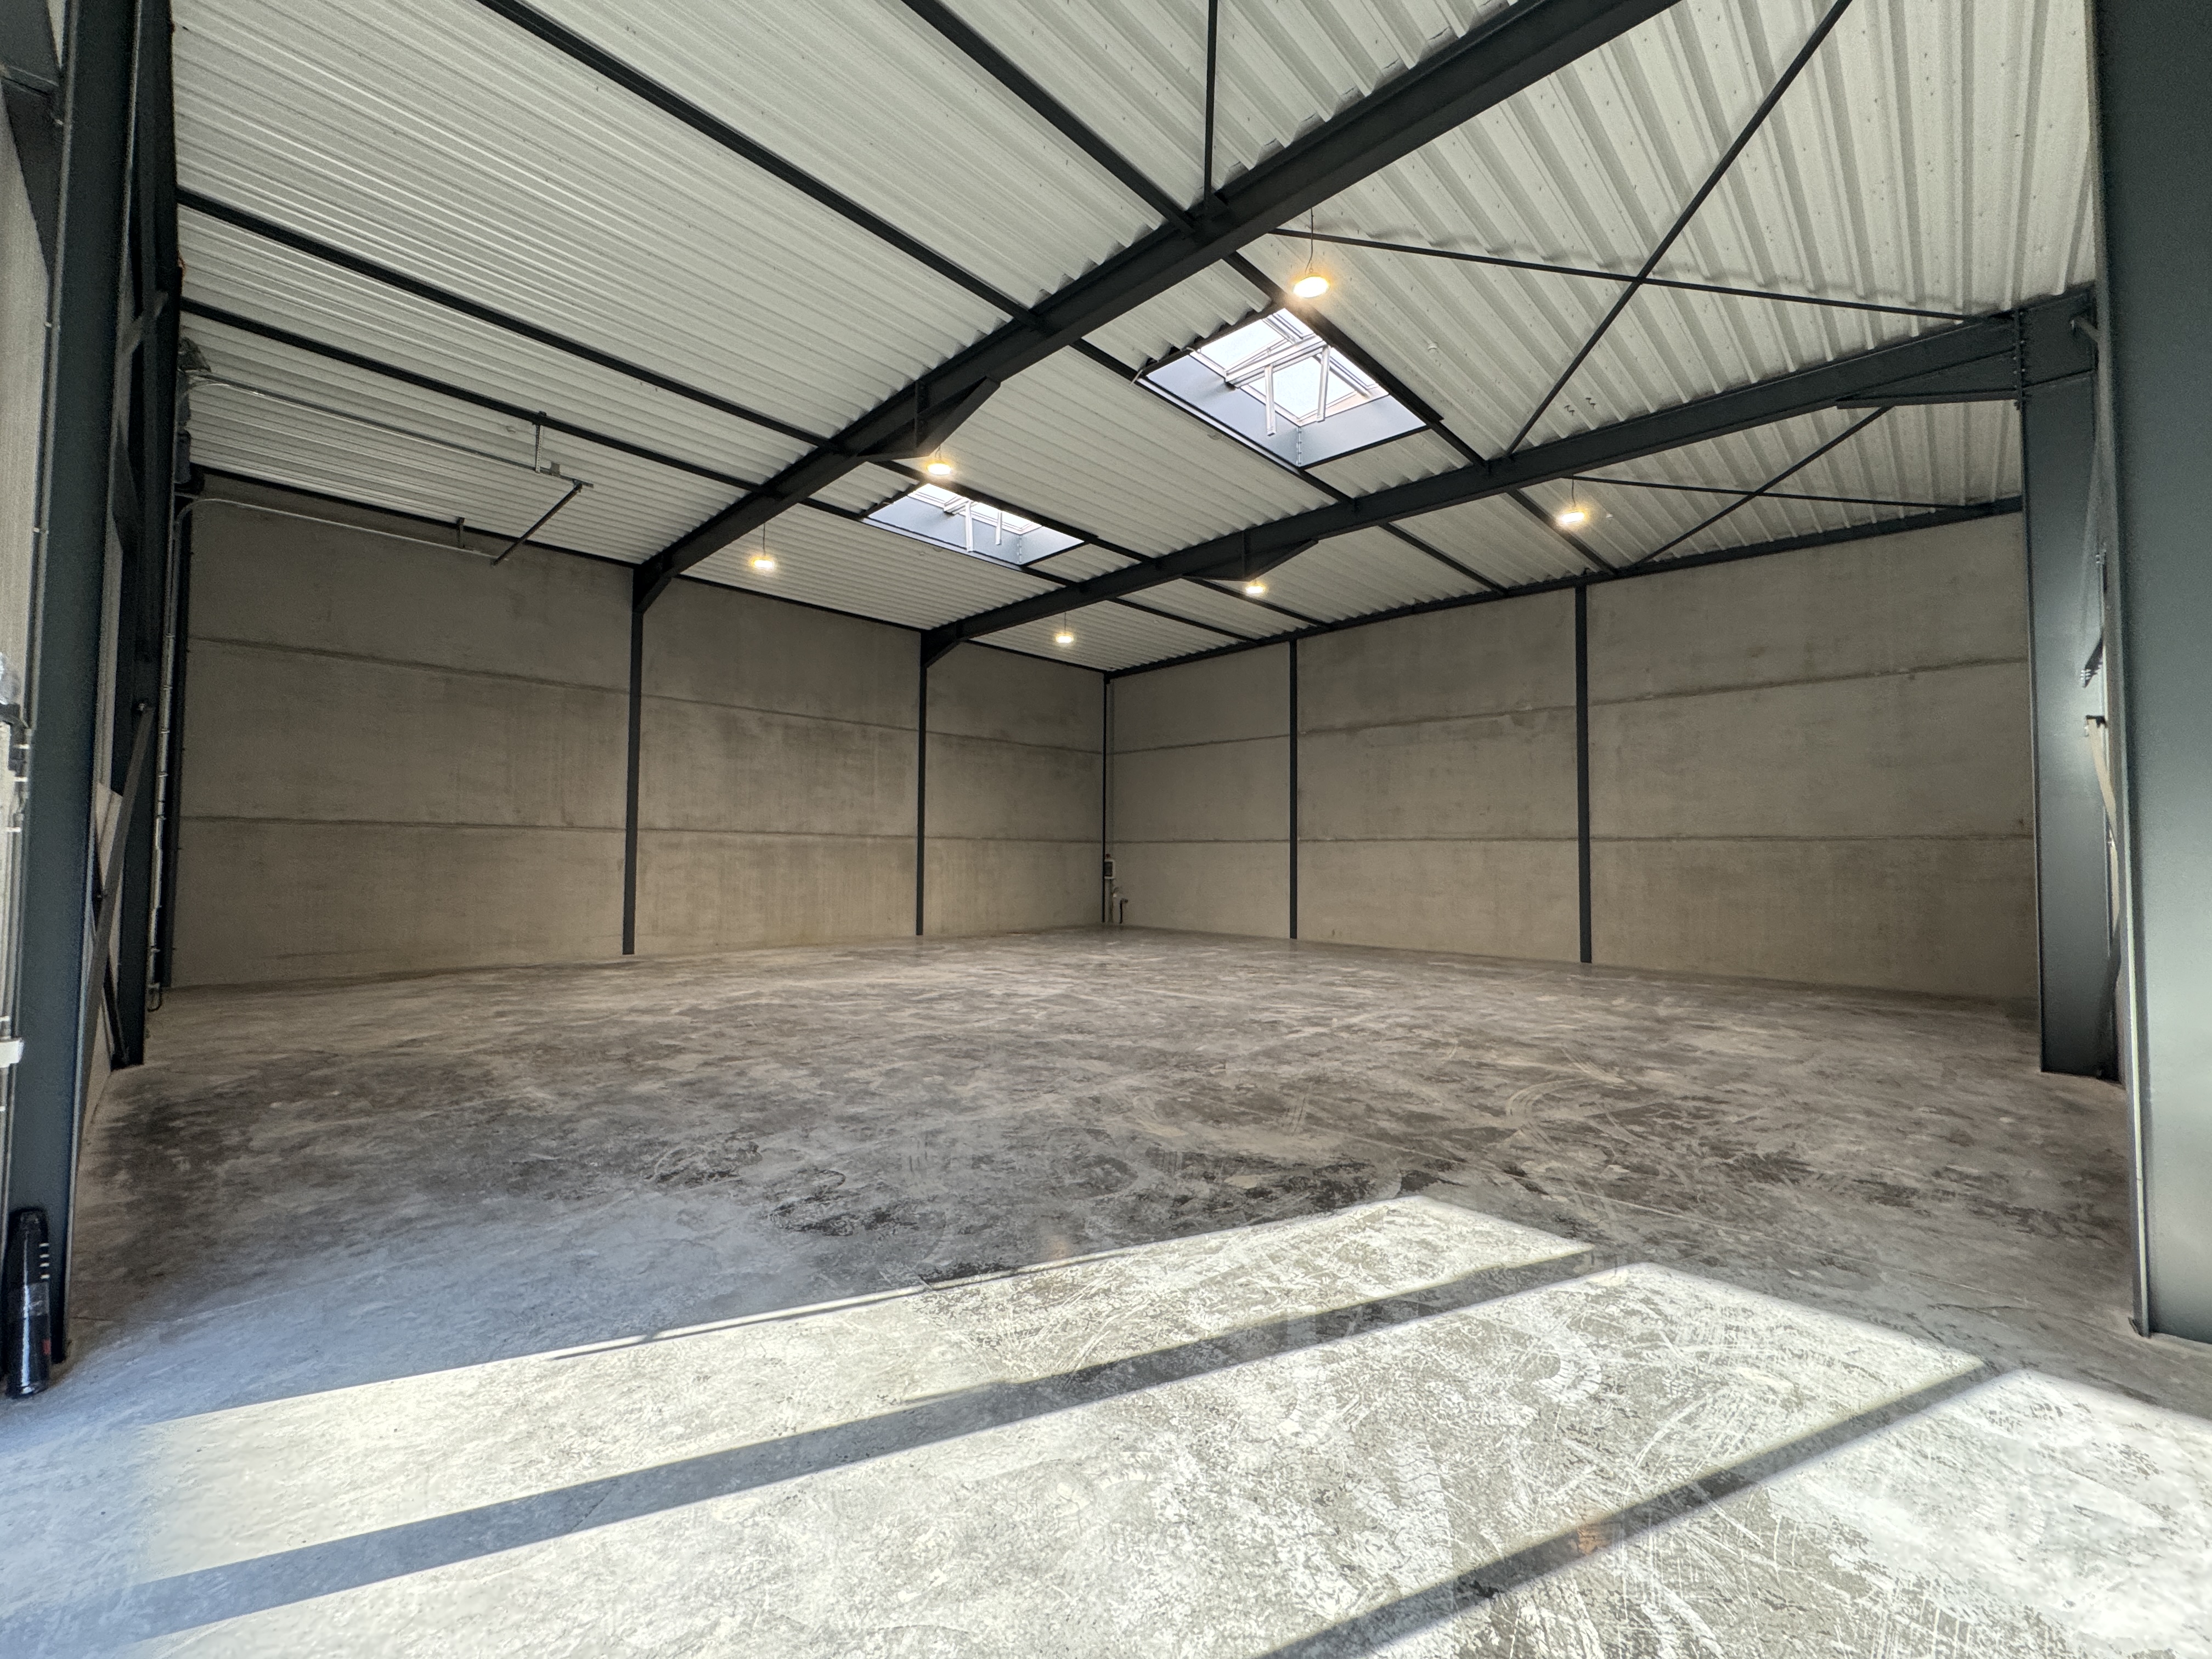
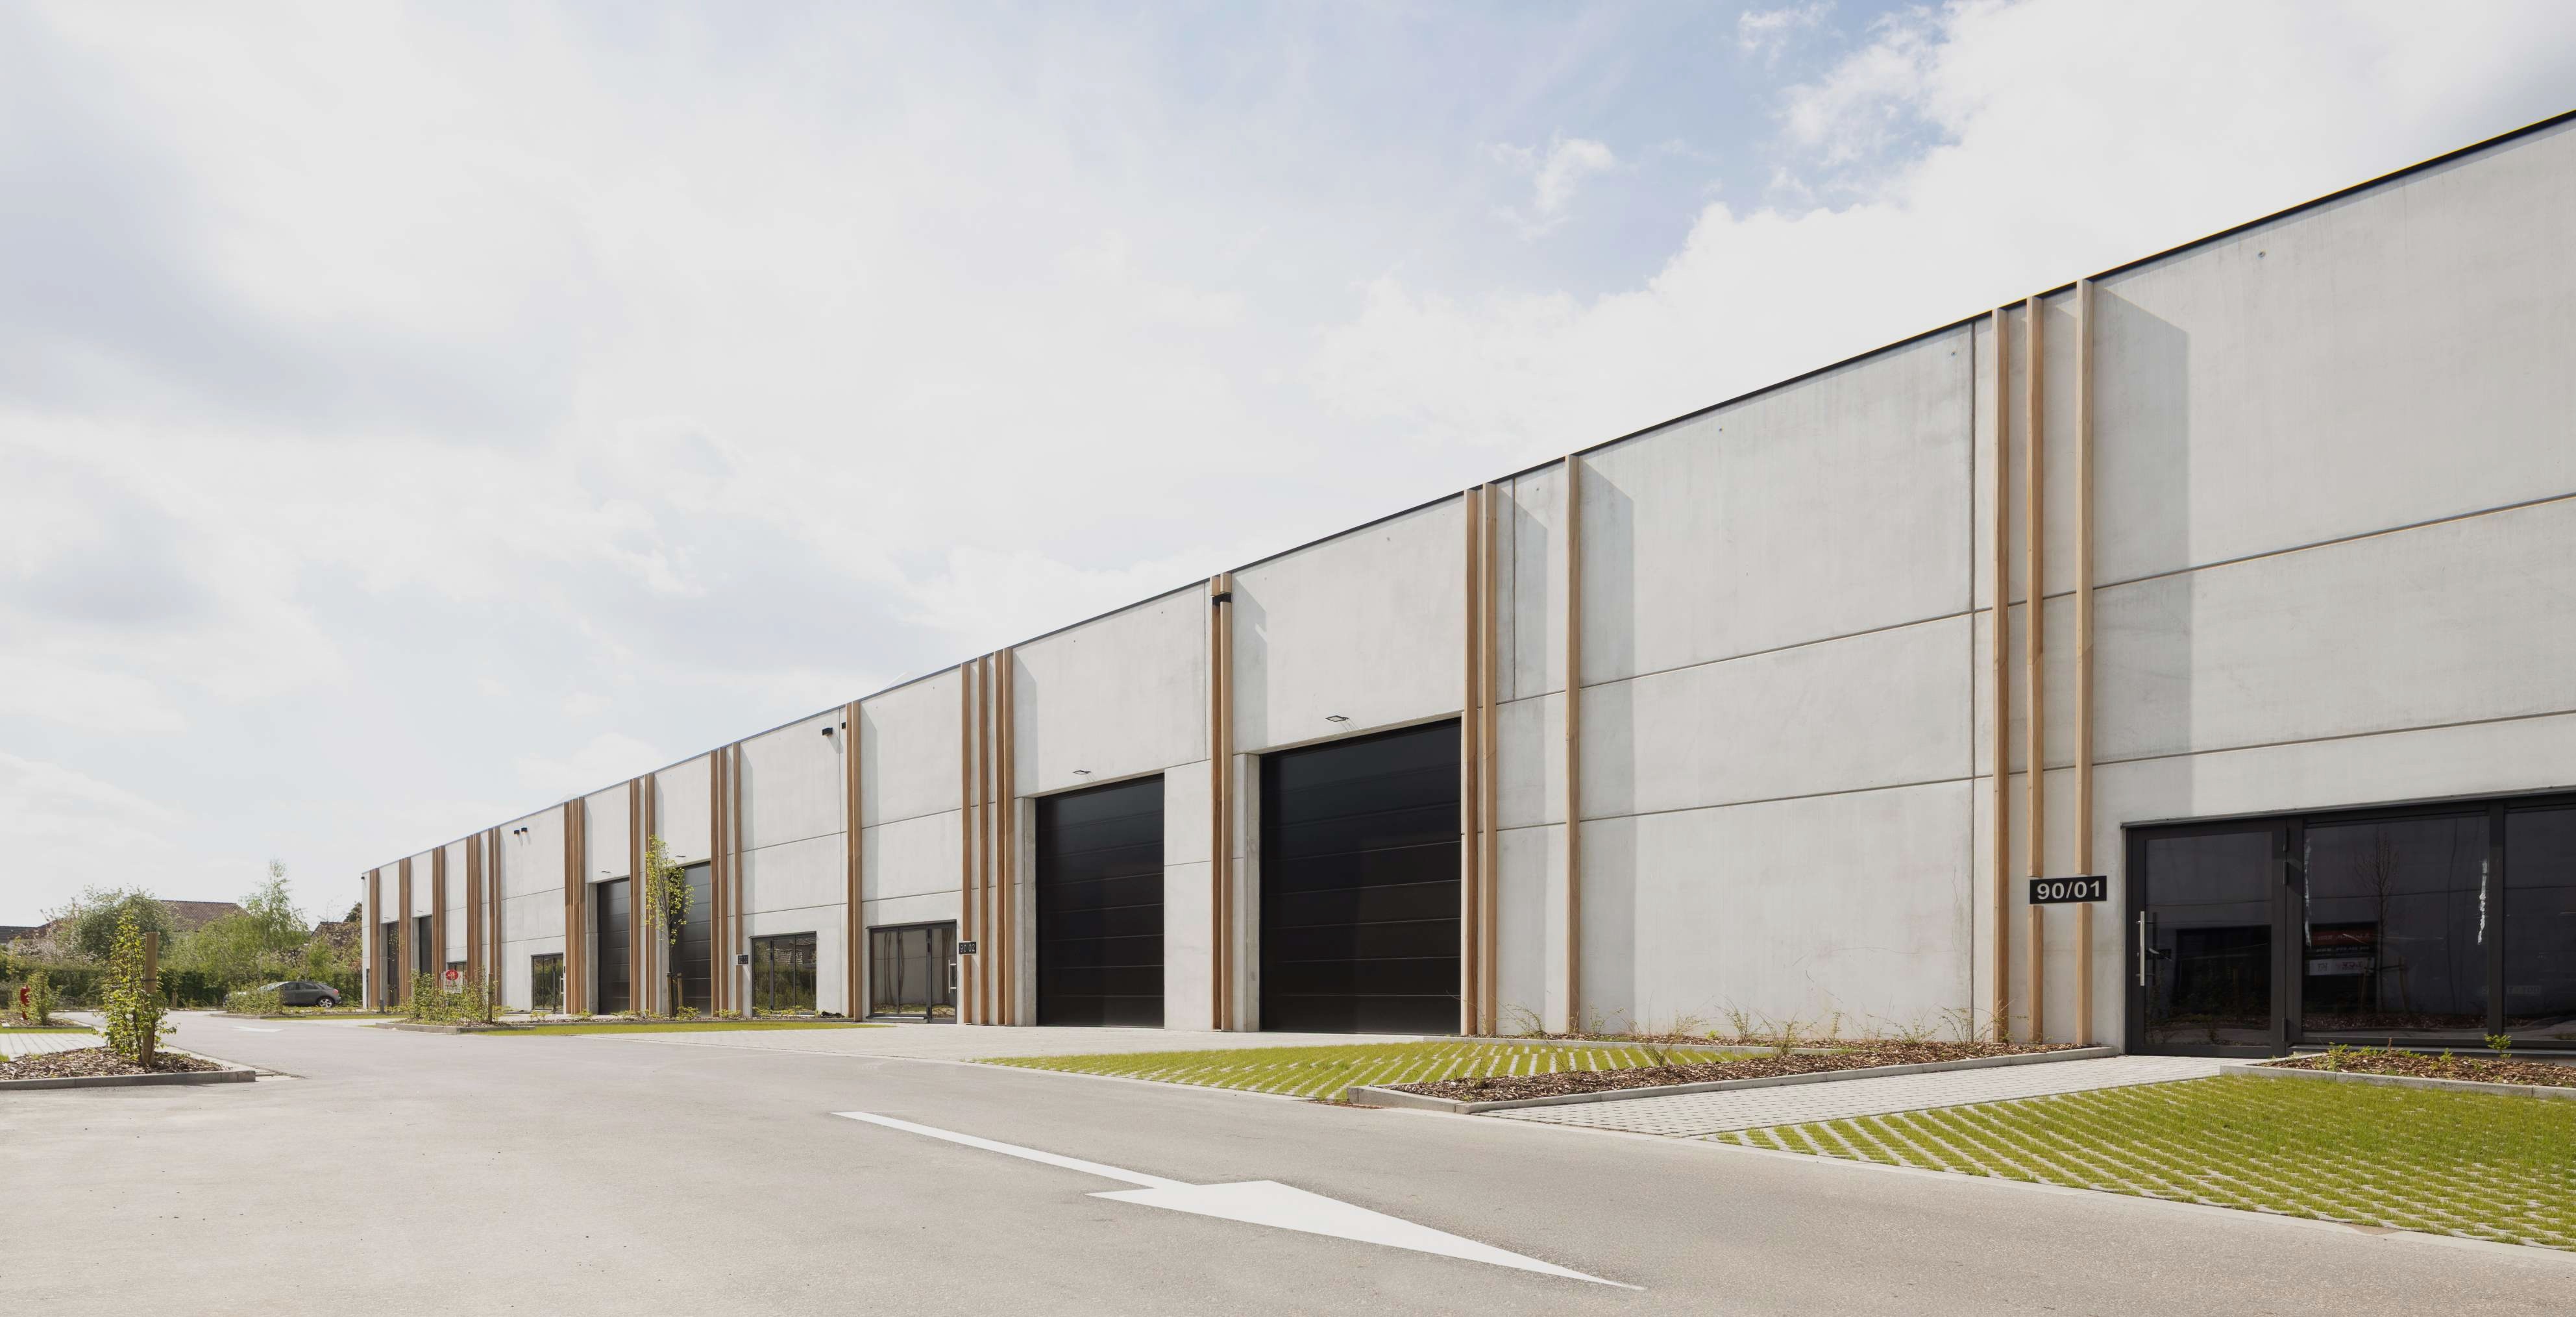
Eine KMO-Einheit ist eine modulare Gewerbefläche – meist zwischen 150 und 800 m² – innerhalb eines größeren Gewerbeparks. Jede Einheit verfügt über ein eigenes Sektionaltor, eine Personentür, technische Anschlüsse und oft ein Zwischengeschoss oder eine Büromodul. Sie sind für kleine und mittlere Unternehmen konzipiert, die nicht die Größe (oder das Budget) für ein vollständig freistehendes Gebäude haben, aber die Flexibilität und Repräsentativität eigener Gewerbeimmobilien wünschen.
Typische Nutzer: • Handwerker und Bauunternehmer – Lagerung von Material und Geräten, Werkstatt. • E-Commerce & Fulfilment – Lagerbestand, Pick & Pack, Last-Mile-Logistik. • Produktion & Montage – kleine Produktionslinien, Endbearbeitung, Maßanfertigungen. • Dienstleister – Showroom + Lagerkombinationen. • Investoren – Vermietung an die oben genannten Profile.
2. Rendite: Was bringen KMO-Einheiten ein?
Die Rendite einer KMO-Einheit setzt sich aus drei Komponenten zusammen, die das Gesamtbild bestimmen.
2.1 Bruttomietrendite
Für Neubau-KMO-Einheiten an gut erschlossenen Standorten beobachten wir auf dem belgischen Markt heute: • A-Lage, Neubau, gängige m² → 5,5% – 6,5% Bruttorendite • B-Lage, Neubau → 6,5% – 7,5% • C-Lage oder spezialisierter Markt → 7,5% – 8,5% und mehr
Beispielrechnung für eine Einheit von 400 m² zu €1.200/m² Ankauf (€480.000 exkl. MwSt.), die zu €65/m²/Jahr vermietet wird: • Jährliche Mieteinnahmen: 400 × €65 = €26.000 • Bruttomietrendite: €26.000 / €480.000 = 5,42%
2.2 Nettorendite nach Kosten
Ziehen Sie von der Bruttomiete ab: Immobilienvorabzug, Versicherung, Syndikuskosten, Instandhaltung und eine Leerstandspuffer (~5%). Netto bleiben in der Regel 75% bis 85% der Bruttomiete übrig – im obigen Beispiel ~€20.000 bis €22.000 pro Jahr.
2.3 Wertsteigerung und Tilgung
Die wahre Stärke von Immobilien liegt in zwei oft vergessenen Komponenten: 1. Kapitalaufbau – bei Finanzierung über ein Bankdarlehen zahlt der Mieter im Wesentlichen das Darlehen mit ab. Nach 15 bis 20 Jahren besitzen Sie eine schuldenfreie Immobilie. 2. Wertsteigerung – Industrieimmobilien in Belgien sind in den letzten 10 Jahren durchschnittlich um 3 % bis 5 % pro Jahr im Wert gestiegen. Bauland für Logistik und KMU wird zudem durch strengere Raumplanung immer knapper.
Die Gesamtrendite (IRR) über eine Laufzeit von 15 bis 20 Jahren liegt bei gut ausgewählten KMU-Einheiten in der Regel zwischen 8 % und 11 % netto pro Jahr – deutlich höher als bei Sparkonten, Anleihen oder durchschnittlichen Börsenrenditen, und mit einem wesentlich vorhersehbareren Profil.
3. Steuerliche Vorteile für belgische KMU
Die belgische Steuergesetzgebung ist für KMU, die ihre eigenen Geschäftsimmobilien über die Gesellschaft erwerben, bemerkenswert günstig. Die wichtigsten Hebel sind:
3.1 Abschreibungen
Das Gebäude wird in der Gesellschaft über in der Regel 20 bis 33 Jahre (Konstruktion) und Anlagen über 10 Jahre abgeschrieben. Jedes Jahr können Sie diese Abschreibung vom steuerpflichtigen Gewinn abziehen – ein Gebäude im Wert von 400.000 € liefert somit jährlich einen Steuervorteil von ±20.000 € an Abschreibungskosten.
3.2 Abzugsfähige Zinsen
Die Zinsen des Investitionsdarlehens sind vollständig als Betriebsausgabe abzugsfähig. In den ersten Jahren eines Darlehens stellen diese Zinsen einen wesentlichen Teil der Tilgung dar, was die steuerliche Bemessungsgrundlage weiter senkt.
3.3 Ermäßigter KMU-Körperschaftsteuersatz
KMU, die die Bedingungen erfüllen, zahlen nur 20 % Körperschaftsteuer auf die erste Tranche von 100.000 € Gewinn (anstatt 25 %). Abschreibungen und abzugsfähige Zinsen wirken sich noch häufiger zu Ihren Gunsten auf diese Schwelle aus.
3.4 Investitionsabzug
Der erhöhte Investitionsabzug für KMU – einschließlich des thematischen Abzugs für energieeffiziente Investitionen wie Solarpaneele, Wärmepumpen und Ladeinfrastruktur in Ihrer KMU-Einheit – bietet einen zusätzlichen Steuervorteil zusätzlich zur klassischen Abschreibung. Dies ist besonders relevant, da Neubau-KMU-Einheiten standardmäßig mit PV-Anlagen und Wärmepumpen ausgestattet werden.
3.5 Mehrwertsteuer-Rückerstattung
Beim Kauf einer neuen KMU-Einheit unter Mehrwertsteuerregime (21 %) ist die Mehrwertsteuer für gewerbliche Nutzer vollständig erstattungsfähig. Bei einem Kaufpreis von 480.000 € bedeutet dies einen Cashflow-Vorteil von ±100.000 €, den Sie nicht endgültig tragen müssen.
"Steuerliche Regelungen entwickeln sich weiter und sind von Ihrer persönlichen Situation abhängig. Lassen Sie eine konkrete Simulation stets von Ihrem Buchhalter oder Steuerberater validieren."
4. Kaufen oder mieten? Die Berechnung über 20 Jahre
Der klassische Vergleich für eine Einheit von 400 m²: MIETEN • Jährliche Kosten Jahr 1: 26.000 € Miete • Steuerlich absetzbar: vollständig • Kumulierte Kosten nach 20 Jahren (Indexierung 2%): ±635.000 € • Eigentümer nach 20 Jahren: der Vermieter • Restwert in Ihrer Bilanz: 0 € KAUFEN • Jährliche Kosten Jahr 1: ±24.000 € Tilgung + 5.000 € Fixkosten • Steuerlich absetzbar: Zinsen + Abschreibung + Kosten • Kumulierte Kosten nach 20 Jahren: Darlehen abbezahlt • Eigentümer nach 20 Jahren: Sie selbst — das Vermögen befindet sich in Ihrer Gesellschaft • Restwert der Immobilie: geschätzt 600.000 € – 800.000 €
Fazit — Mieten bleibt interessant für Unternehmen mit stark schwankendem Flächenbedarf oder einem kurzen Zeithorizont (weniger als 5 Jahre). Für JEDES KMU mit einer stabilen oder wachsenden Aktivität und einem Horizont von 10+ Jahren ist der Kauf sowohl aus Cashflow- als auch aus Vermögenssicht die überlegene Wahl.
Lesen Sie auch unsere umfassendere Abwägung im Leitfaden KMU-Einheiten kaufen oder mieten: /nieuws/kmo-units-kopen-of-huren
5. Worauf beim Kauf achten?
Nicht jede KMU-Einheit ist eine gleich gute Investition. Die wichtigste Checkliste: 1. Lage & Anbindung — Nähe zur Autobahn (< 5 km), Sichtbarkeit, gute Erreichbarkeit für Lastwagen. 2. Bauqualität & E-Wert — ein niedrigerer E-Wert = niedrigere Energiekosten = höhere Vermietbarkeit UND zukünftiger Wert. 3. Standardausstattung — Sektionaltor ≥ 4 m hoch, lichte Höhe ≥ 6 m, ausreichende Netzspannung (400 V), vorbereitet für PV und Ladestationen. 4. Juristische Struktur — Miteigentum vs. individuelles Grundstück, Teilungserklärung, Syndikuskosten. 5. Entwickler — wählen Sie einen Partner mit nachweislicher Erfolgsbilanz, finanzieller Stabilität und termingerechter Übergabe.
LCV Real Estate entwickelt und liefert seit über 15 Jahren KMU-Einheiten in Belgien, Frankreich und Luxemburg — mit 43 realisierten und laufenden Projekten und mehr als 356.000 m² Gewerbeimmobilien. Unser Fokus: schnelle Umsetzung, hohe Bauqualität und eine langfristige Partnerschaft mit Endnutzern und Investoren.
6. Bereit zum Investieren?
Sehen Sie sich direkt das verfügbare Angebot an oder lassen Sie Ihr Investitionsprofil mit einem konkreten Projekt abgleichen: • Verfügbare KMU-Einheiten: /beschikbaar • Expansion Matchmaker — finden Sie Ihren idealen Standort: /matchmaker • Kontaktieren Sie unser Team für eine Investitionssimulation: /contact
Häufig gestellte Fragen
Was kostet eine KMU-Einheit in Belgien durchschnittlich?
Eine neue KMU-Einheit von 300 bis 500 m² an einem gängigen Standort kostet zwischen 400.000 € und 700.000 € zzgl. MwSt., abhängig von Lage, Ausstattungsgrad und Büroflächenanteil.
Was ist eine realistische Mietrendite?
Für hochwertige Neubauten an A/B-Standorten: brutto 5,5% bis 7,5%. An periphereren Standorten kann dies bis zu 8% und mehr betragen.
Kann ich eine KMU-Einheit als Privatperson kaufen?
Ja, aber die steuerlichen Vorteile (Abschreibungen, Mehrwertsteuer-Rückerstattung, abzugsfähige Zinsen) gelten nur beim Kauf über eine Gesellschaft. Besprechen Sie dies vorab mit Ihrem Steuerberater.
Wie lange dauert der Bau einer KMU-Einheit?
Bei LCV Real Estate rechnen wir von der Unterzeichnung des Kaufvertrags bis zur Schlüsselübergabe typischerweise mit 6 bis 12 Monaten, abhängig von Genehmigungen und kundenspezifischen Anpassungen.
Sind KMU-Einheiten zukunftssicher?
Ja. Die Nachfrage nach flexiblen, energieeffizienten Geschäftsflächen wächst aufgrund von E-Commerce, der Verlagerung von Produktion und der Knappheit an Bauland strukturell weiter. Neubauten mit niedrigen E-Werten, PV, Wärmepumpe und Ladeinfrastruktur sind zudem hinsichtlich der Vorschriften zukunftssicher.