Investir dans des unités PME : ROI, fiscalité et pourquoi l'achat est rentable
Que rapportent les unités PME comme investissement ? Un guide concret sur le rendement, les avantages fiscaux pour les PME belges et la balance achat vs. location — basé sur plus de 15 ans d'expérience de LCV Real Estate.
Les unités PME sont devenues ces dernières années l'un des segments les plus recherchés de l'immobilier d'entreprise belge. Les entrepreneurs recherchent des espaces flexibles pour la production, le stockage, le commerce électronique ou les services. Les investisseurs recherchent des biens immobiliers tangibles et louables avec un rendement sain et prévisible. Et le gouvernement continue de soutenir l'entrepreneuriat par des mesures fiscales.
Dans ce guide, nous expliquons pourquoi l'achat d'unités PME est aujourd'hui un investissement solide : quel rendement vous pouvez raisonnablement attendre, quels avantages fiscaux existent en Belgique, et pourquoi la propriété à long terme est presque toujours plus avantageuse que la location.
"Une unité PME bien choisie combine un rendement locatif brut de 6% à 8%, des amortissements qui réduisent la base imposable, et un bâtiment qui, après 20 ans, est entièrement remboursé et reste facilement louable. Pour une PME qui l'occupe elle-même, le « loyer » est en outre supprimé de la structure des coûts et la société accumule activement des fonds propres."
1. Qu'est-ce qu'une unité PME ?
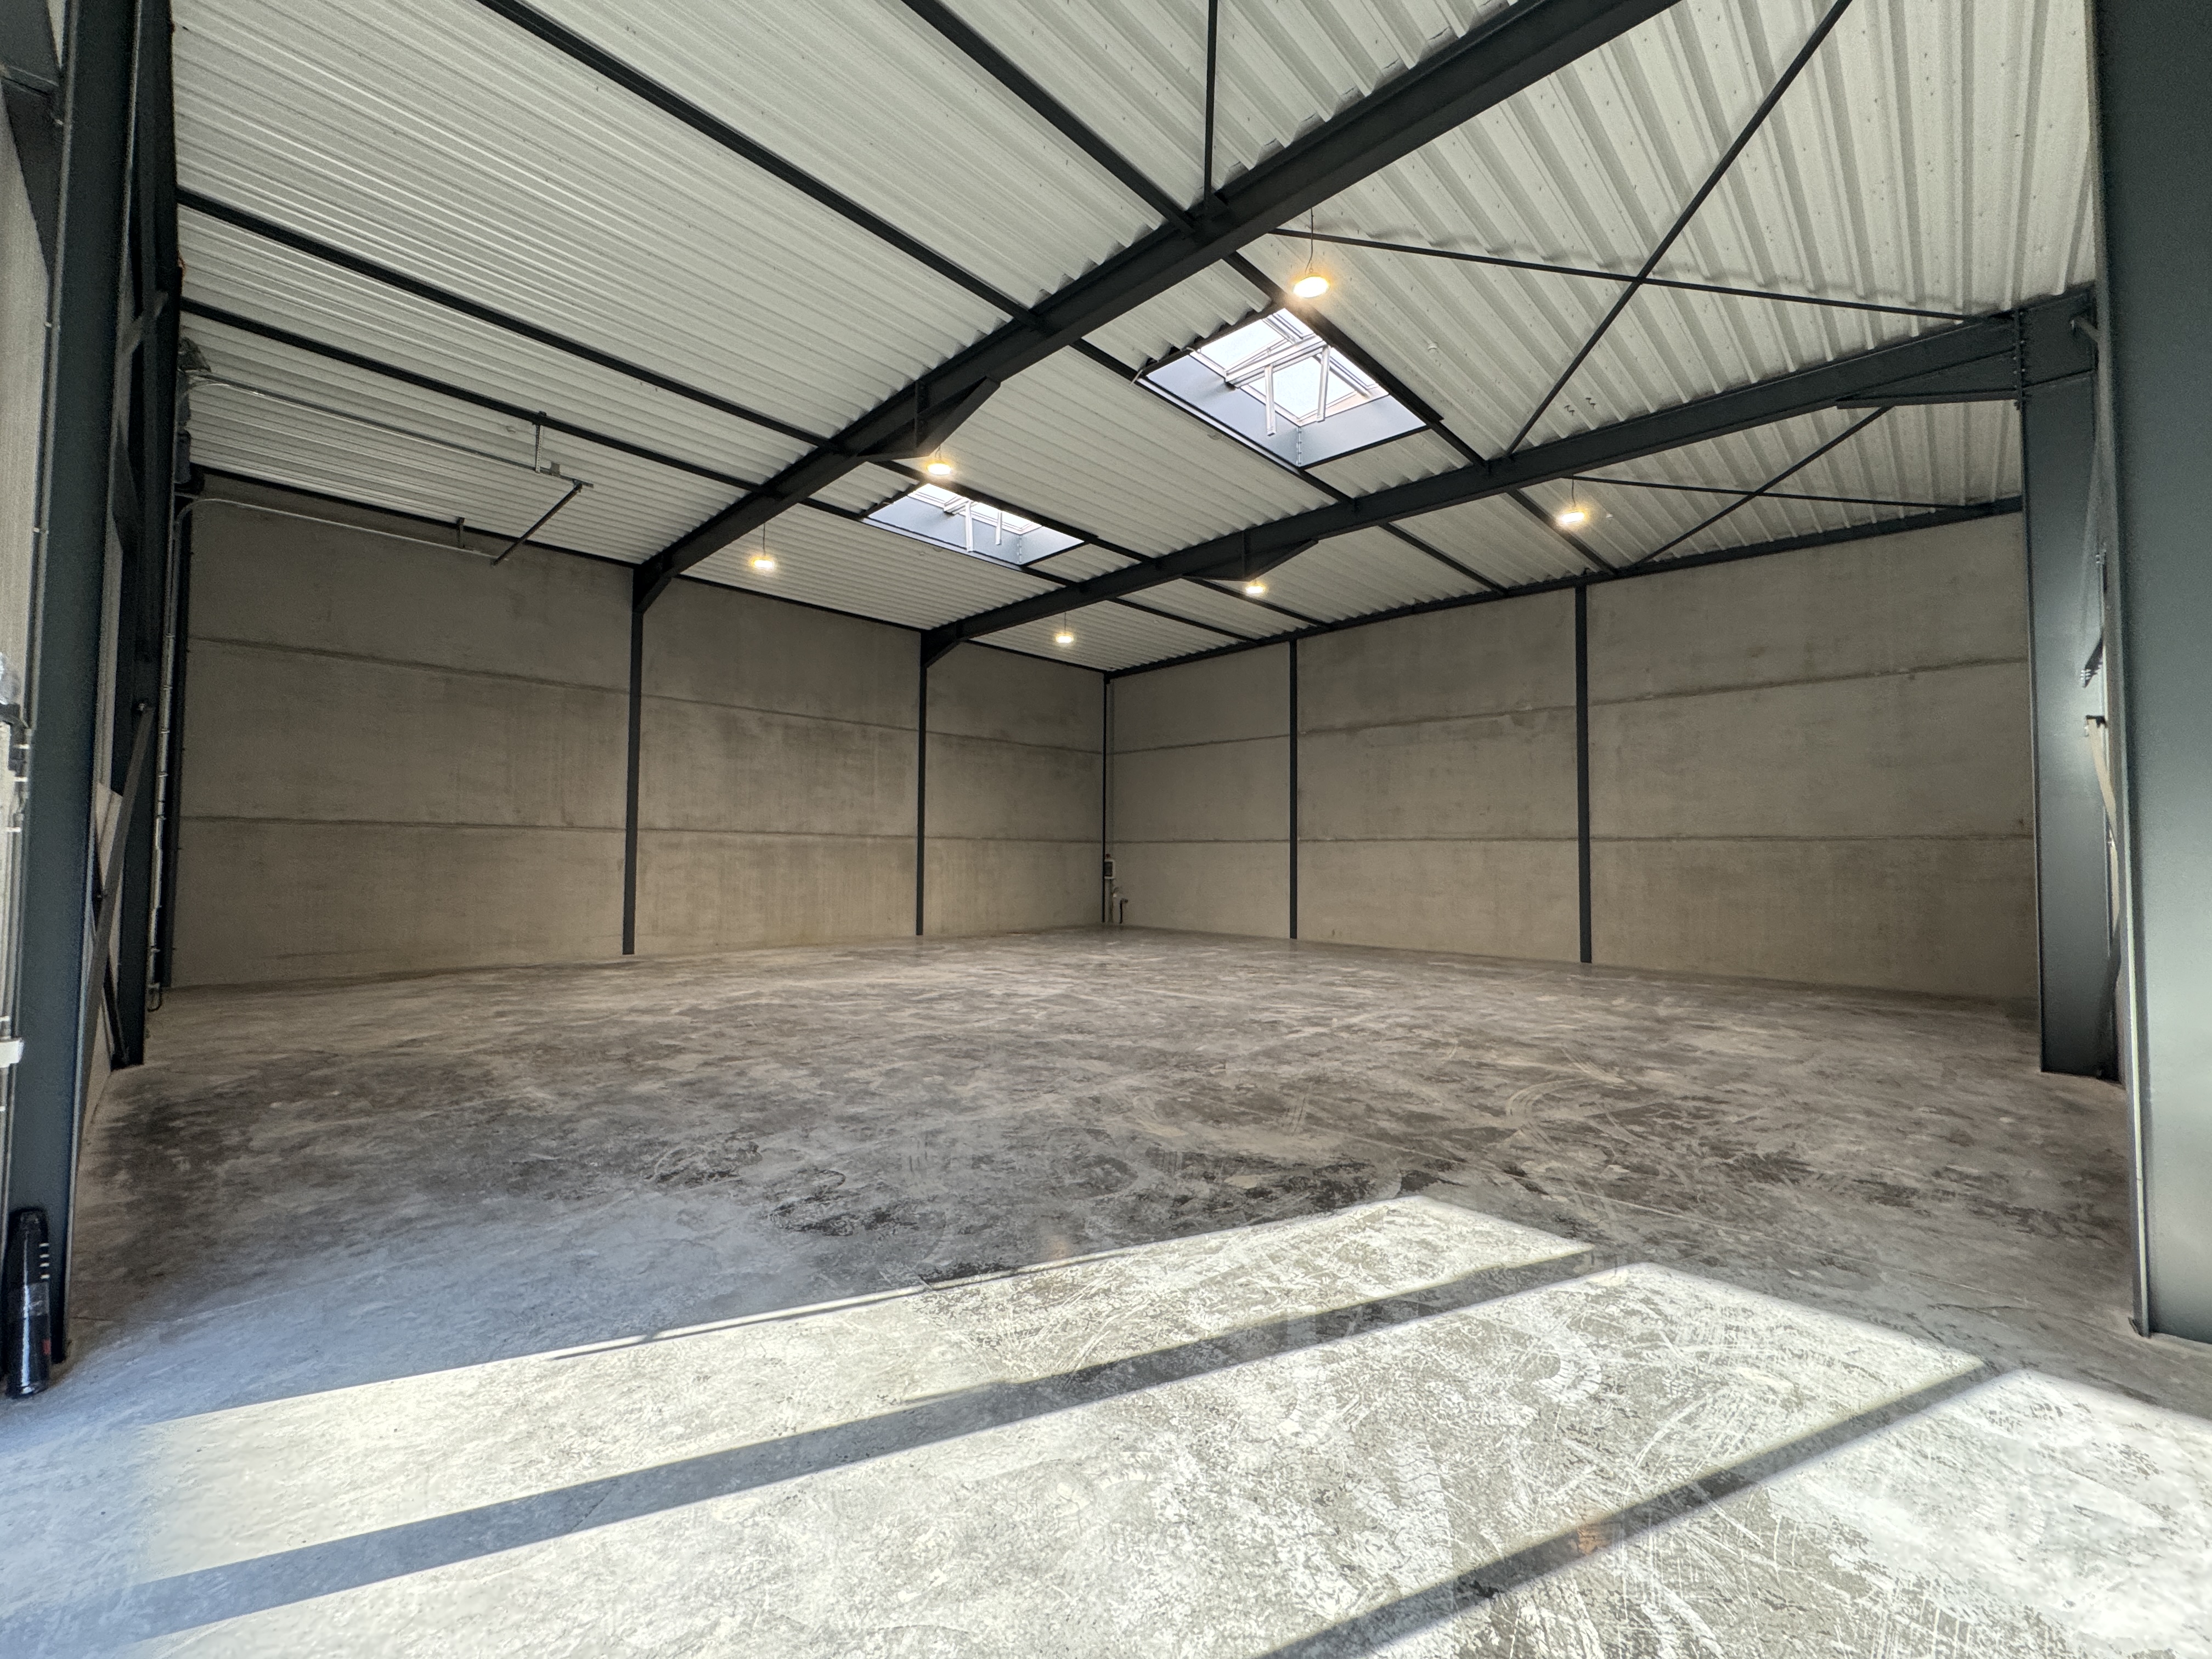
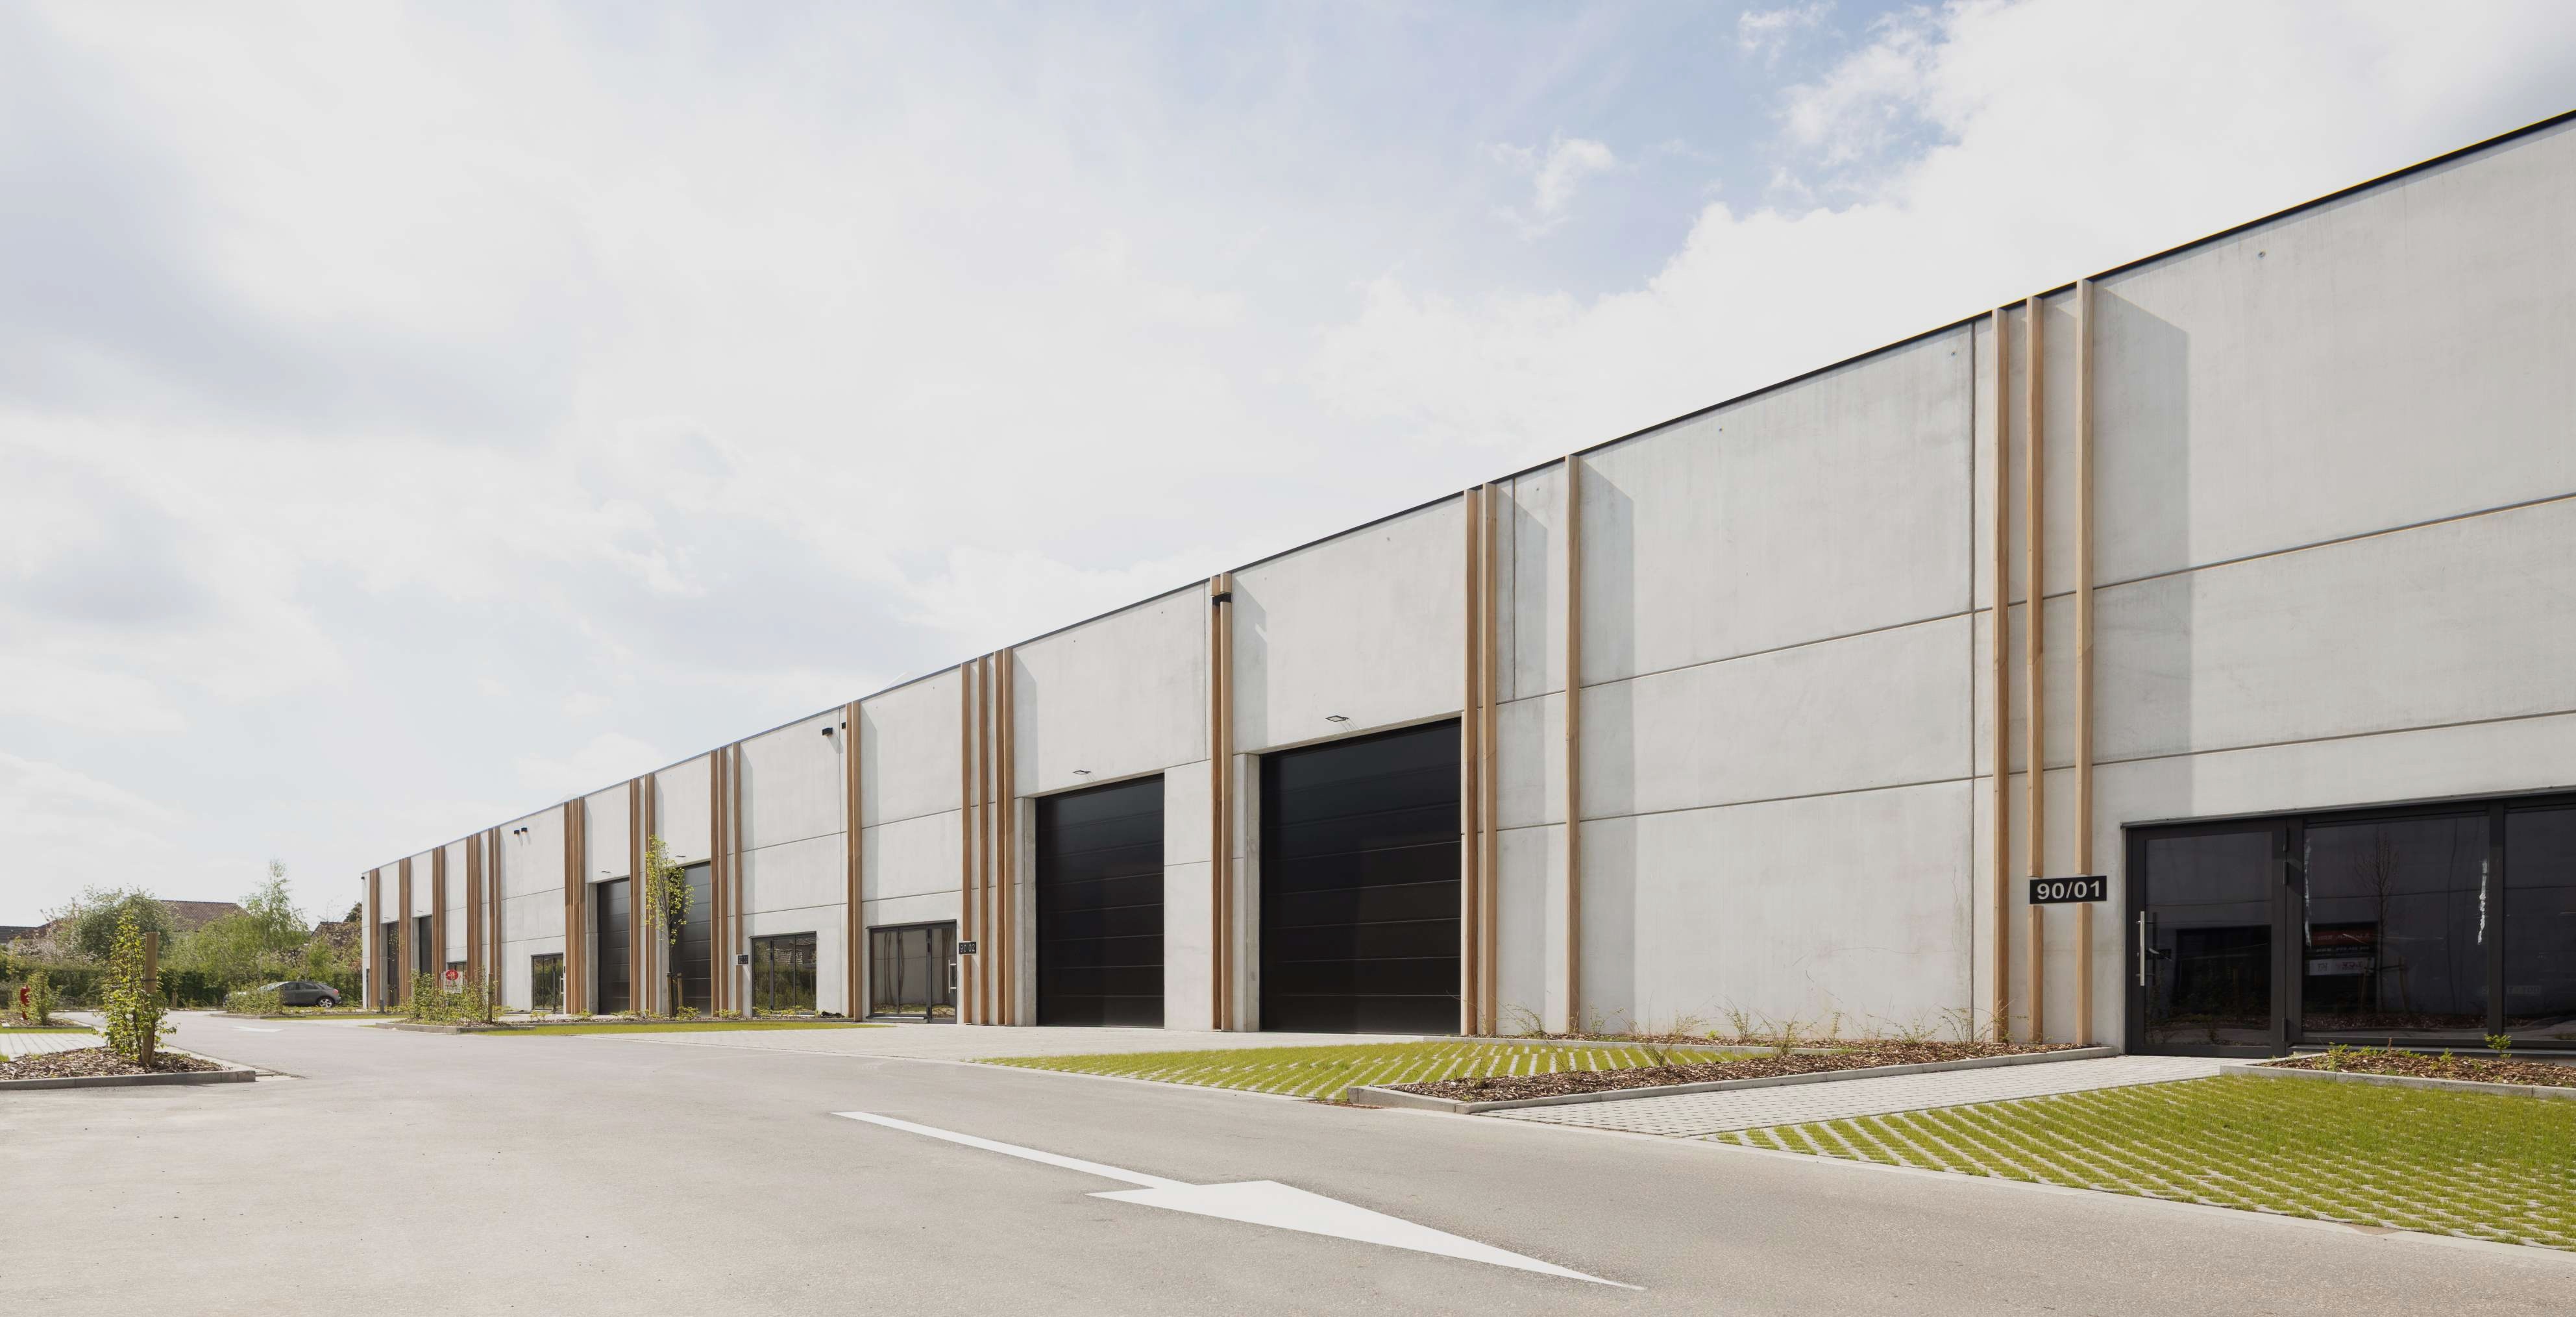
Une unité PME est un espace d'entreprise modulaire — généralement entre 150 et 800 m² — au sein d'un parc d'activités plus vaste. Chaque unité dispose de sa propre porte sectionnelle, d'un accès piéton, de raccordements techniques et souvent d'une mezzanine ou d'un module de bureau. Elles sont conçues pour les petites et moyennes entreprises qui n'ont pas l'échelle (ou le budget) pour un bâtiment entièrement indépendant, mais qui souhaitent la flexibilité et la représentativité d'un bien immobilier d'entreprise propre.
Utilisateurs typiques : • Artisans et entrepreneurs — stockage de matériel et d'équipement, atelier. • E-commerce & fulfilment — stock, préparation de commandes, logistique du dernier kilomètre. • Production & assemblage — petites lignes de production, finition, sur mesure. • Prestataires de services — combinaisons showroom + entrepôt. • Investisseurs — location aux profils ci-dessus.
2. Rendement : que rapportent les unités PME ?
Le rendement d'une unité PME se compose de trois éléments qui, ensemble, déterminent le tableau global.
2.1 Rendement locatif brut
Pour les unités PME neuves situées sur des sites bien desservis, nous observons actuellement sur le marché belge : • Emplacement A, nouvelle construction, m² courants → 5,5% – 6,5% de rendement brut • Emplacement B, nouvelle construction → 6,5% – 7,5% • Emplacement C ou marché spécialisé → 7,5% – 8,5% et plus
Exemple de calcul pour une unité de 400 m² achetée à 1 200 €/m² (480 000 € hors TVA) et louée à 65 €/m²/an : • Revenus locatifs annuels : 400 × 65 € = 26 000 € • Rendement locatif brut : 26 000 € / 480 000 € = 5,42%
2.2 Rendement net après frais
Déduisez du loyer brut : le précompte immobilier, l'assurance, les frais de syndic, l'entretien et une provision pour inoccupation (~5%). Le net représente généralement 75% à 85% du loyer brut — dans l'exemple ci-dessus, environ 20 000 € à 22 000 € par an.
2.3 Plus-value et amortissement
La véritable force de l'immobilier réside dans deux composantes souvent négligées : 1. Constitution de capital — en cas de financement par un prêt bancaire, le locataire contribue en fait au remboursement du prêt. Après 15 à 20 ans, vous possédez un bien immobilier sans dettes. 2. Plus-value — l'immobilier industriel en Belgique a vu sa valeur augmenter en moyenne de 3% à 5% par an au cours des 10 dernières années. De plus, les terrains à bâtir pour la logistique et les PME deviennent de plus en plus rares en raison d'une planification spatiale plus stricte.
Le rendement total (TRI) sur une période de 15 à 20 ans pour des unités PME bien choisies se situe généralement entre 8% et 11% net par an — significativement plus élevé que les comptes d'épargne, les obligations ou les rendements boursiers moyens, et avec un profil beaucoup plus prévisible.
3. Avantages fiscaux pour les PME belges
La fiscalité belge est particulièrement favorable aux PME qui achètent leur propre immobilier d'entreprise via la société. Les principaux leviers :
3.1 Amortissements
Le bâtiment est amorti dans la société sur généralement 20 à 33 ans (construction) et les installations sur 10 ans. Chaque année, vous pouvez déduire cet amortissement du bénéfice imposable — un bâtiment de 400 000 € génère donc un avantage fiscal annuel d'environ 20 000 € en frais d'amortissement.
3.2 Intérêts déductibles
Les intérêts du prêt d'investissement sont intégralement déductibles en tant que frais professionnels. Au cours des premières années d'un prêt, ces intérêts représentent une part substantielle du remboursement, ce qui réduit davantage la base imposable.
3.3 Taux réduit d'impôt des sociétés pour les PME
Les PME qui remplissent les conditions ne paient que 20% d'impôt des sociétés sur la première tranche de 100 000 € de bénéfice (au lieu de 25%). Les amortissements et les intérêts déductibles rendent ce seuil encore plus souvent à votre avantage.
3.4 Déduction pour investissement
La déduction pour investissement majorée pour les PME — y compris la déduction thématique pour les investissements écoénergétiques tels que les panneaux solaires, les pompes à chaleur et l'infrastructure de recharge sur votre unité PME — offre un avantage fiscal supplémentaire en plus de l'amortissement classique. C'est particulièrement pertinent maintenant que les nouvelles unités PME sont équipées en standard de panneaux photovoltaïques et de pompes à chaleur.
3.5 Récupération de la TVA
Lors de l'achat d'une nouvelle unité PME sous le régime de la TVA (21%), la TVA est intégralement récupérable pour les utilisateurs professionnels. Sur un prix d'achat de 480 000 €, cela représente un avantage de trésorerie d'environ 100 000 € que vous n'avez pas à supporter définitivement.
"Les règles fiscales évoluent et dépendent de votre situation personnelle. Faites toujours valider une simulation concrète par votre comptable ou conseiller fiscal."
4. Acheter ou louer ? Le calcul sur 20 ans
La comparaison classique pour une unité de 400 m² : LOCATION • Coût annuel année 1 : 26 000 € de loyer • Déductible fiscalement : entièrement • Coût cumulé après 20 ans (indexation 2 %) : ±635 000 € • Propriétaire après 20 ans : le bailleur • Valeur résiduelle dans votre bilan : 0 € ACHAT • Coût annuel année 1 : ±24 000 € de remboursement + 5 000 € de frais fixes • Déductible fiscalement : intérêts + amortissement + frais • Coût cumulé après 20 ans : prêt remboursé • Propriétaire après 20 ans : vous-même — le patrimoine est dans votre société • Valeur résiduelle du bien : estimée entre 600 000 € et 800 000 €
Conclusion — la location reste intéressante pour les entreprises ayant un besoin d'espace fortement fluctuant ou un horizon temporel court (moins de 5 ans). Pour CHAQUE PME ayant une activité stable ou en croissance et un horizon de 10 ans et plus, l'achat est le choix supérieur tant en termes de flux de trésorerie que de patrimoine.
Lisez aussi notre analyse plus large dans le guide Acheter ou louer des unités PME : /nieuws/kmo-units-kopen-of-huren
5. À quoi faire attention lors de l'achat ?
Toutes les unités PME ne constituent pas un investissement aussi judicieux. La checklist essentielle : 1. Localisation & accessibilité — proximité de l'autoroute (< 5 km), visibilité, facilité d'accès pour les camions. 2. Qualité de construction & niveau E — un niveau E inférieur = coût énergétique plus bas = meilleure louabilité ET valeur future. 3. Équipement standard — porte sectionnelle ≥ 4 m de haut, hauteur libre ≥ 6 m, alimentation électrique suffisante (400 V), préparé pour le photovoltaïque et les bornes de recharge. 4. Structure juridique — copropriété vs. parcelle individuelle, acte de base, frais de syndic. 5. Développeur — choisissez un partenaire avec un track record avéré, une stabilité financière et une livraison conforme au planning.
LCV Real Estate développe et livre des unités PME en Belgique, en France et au Luxembourg depuis plus de 15 ans — avec 43 projets réalisés et en cours et plus de 356 000 m² d'immobilier d'entreprise. Notre focus : rapidité d'exécution, haute qualité de construction et un partenariat à long terme avec les utilisateurs finaux et les investisseurs.
6. Prêt à investir ?
Consultez directement l'offre disponible ou faites correspondre votre profil d'investissement à un projet concret : • Unités PME disponibles : /beschikbaar • Expansion Matchmaker — trouvez votre emplacement idéal : /matchmaker • Contactez notre équipe pour une simulation d'investissement : /contact
Questions fréquemment posées
Quel est le coût moyen d'une unité PME en Belgique ?
Une unité PME neuve de 300 à 500 m² dans un emplacement courant coûte entre 400 000 € et 700 000 € hors TVA, selon l'emplacement, le niveau de finition et la proportion de bureaux.
Quel est un rendement locatif réaliste ?
Pour les nouvelles constructions de qualité sur des emplacements A/B : brut de 5,5 % à 7,5 %. Sur des emplacements plus périphériques, cela peut atteindre 8 % et plus.
Puis-je acheter une unité PME en tant que particulier ?
Oui, mais les avantages fiscaux (amortissements, récupération de la TVA, intérêts déductibles) ne s'appliquent qu'en cas d'achat via une société. Discutez-en au préalable avec votre comptable.
Combien de temps dure la construction d'une unité PME ?
Chez LCV Real Estate, nous estimons généralement entre 6 et 12 mois, à partir de la signature du compromis jusqu'à la remise des clés, en fonction des permis et des personnalisations.
Les unités PME sont-elles pérennes ?
Oui. La demande d'espaces d'activités flexibles et économes en énergie continue de croître structurellement en raison du commerce électronique, de la relocalisation de la production et de la rareté des terrains à bâtir. De plus, les nouvelles constructions avec de faibles niveaux E, des panneaux photovoltaïques, des pompes à chaleur et des infrastructures de recharge sont à l'épreuve du temps en termes de réglementation.