KMO-units: Wat zijn ze en is kopen of huren interessanter?
Een praktische gids over KMO-units: definitie, typische specificaties, en een eerlijke vergelijking tussen kopen en huren — fiscaal, financieel en strategisch.
KMO-units zijn de afgelopen jaren uitgegroeid tot één van de meest gevraagde vastgoedproducten in België. Of u nu een groeiende onderneming bent op zoek naar opslag, een ambachtelijke zaak die een werkplaats nodig heeft, of een investeerder die op zoek is naar stabiel rendement — de vraag is steeds dezelfde: kopen of huren? In deze gids zetten we alles op een rij.
Wat is een KMO-unit precies?
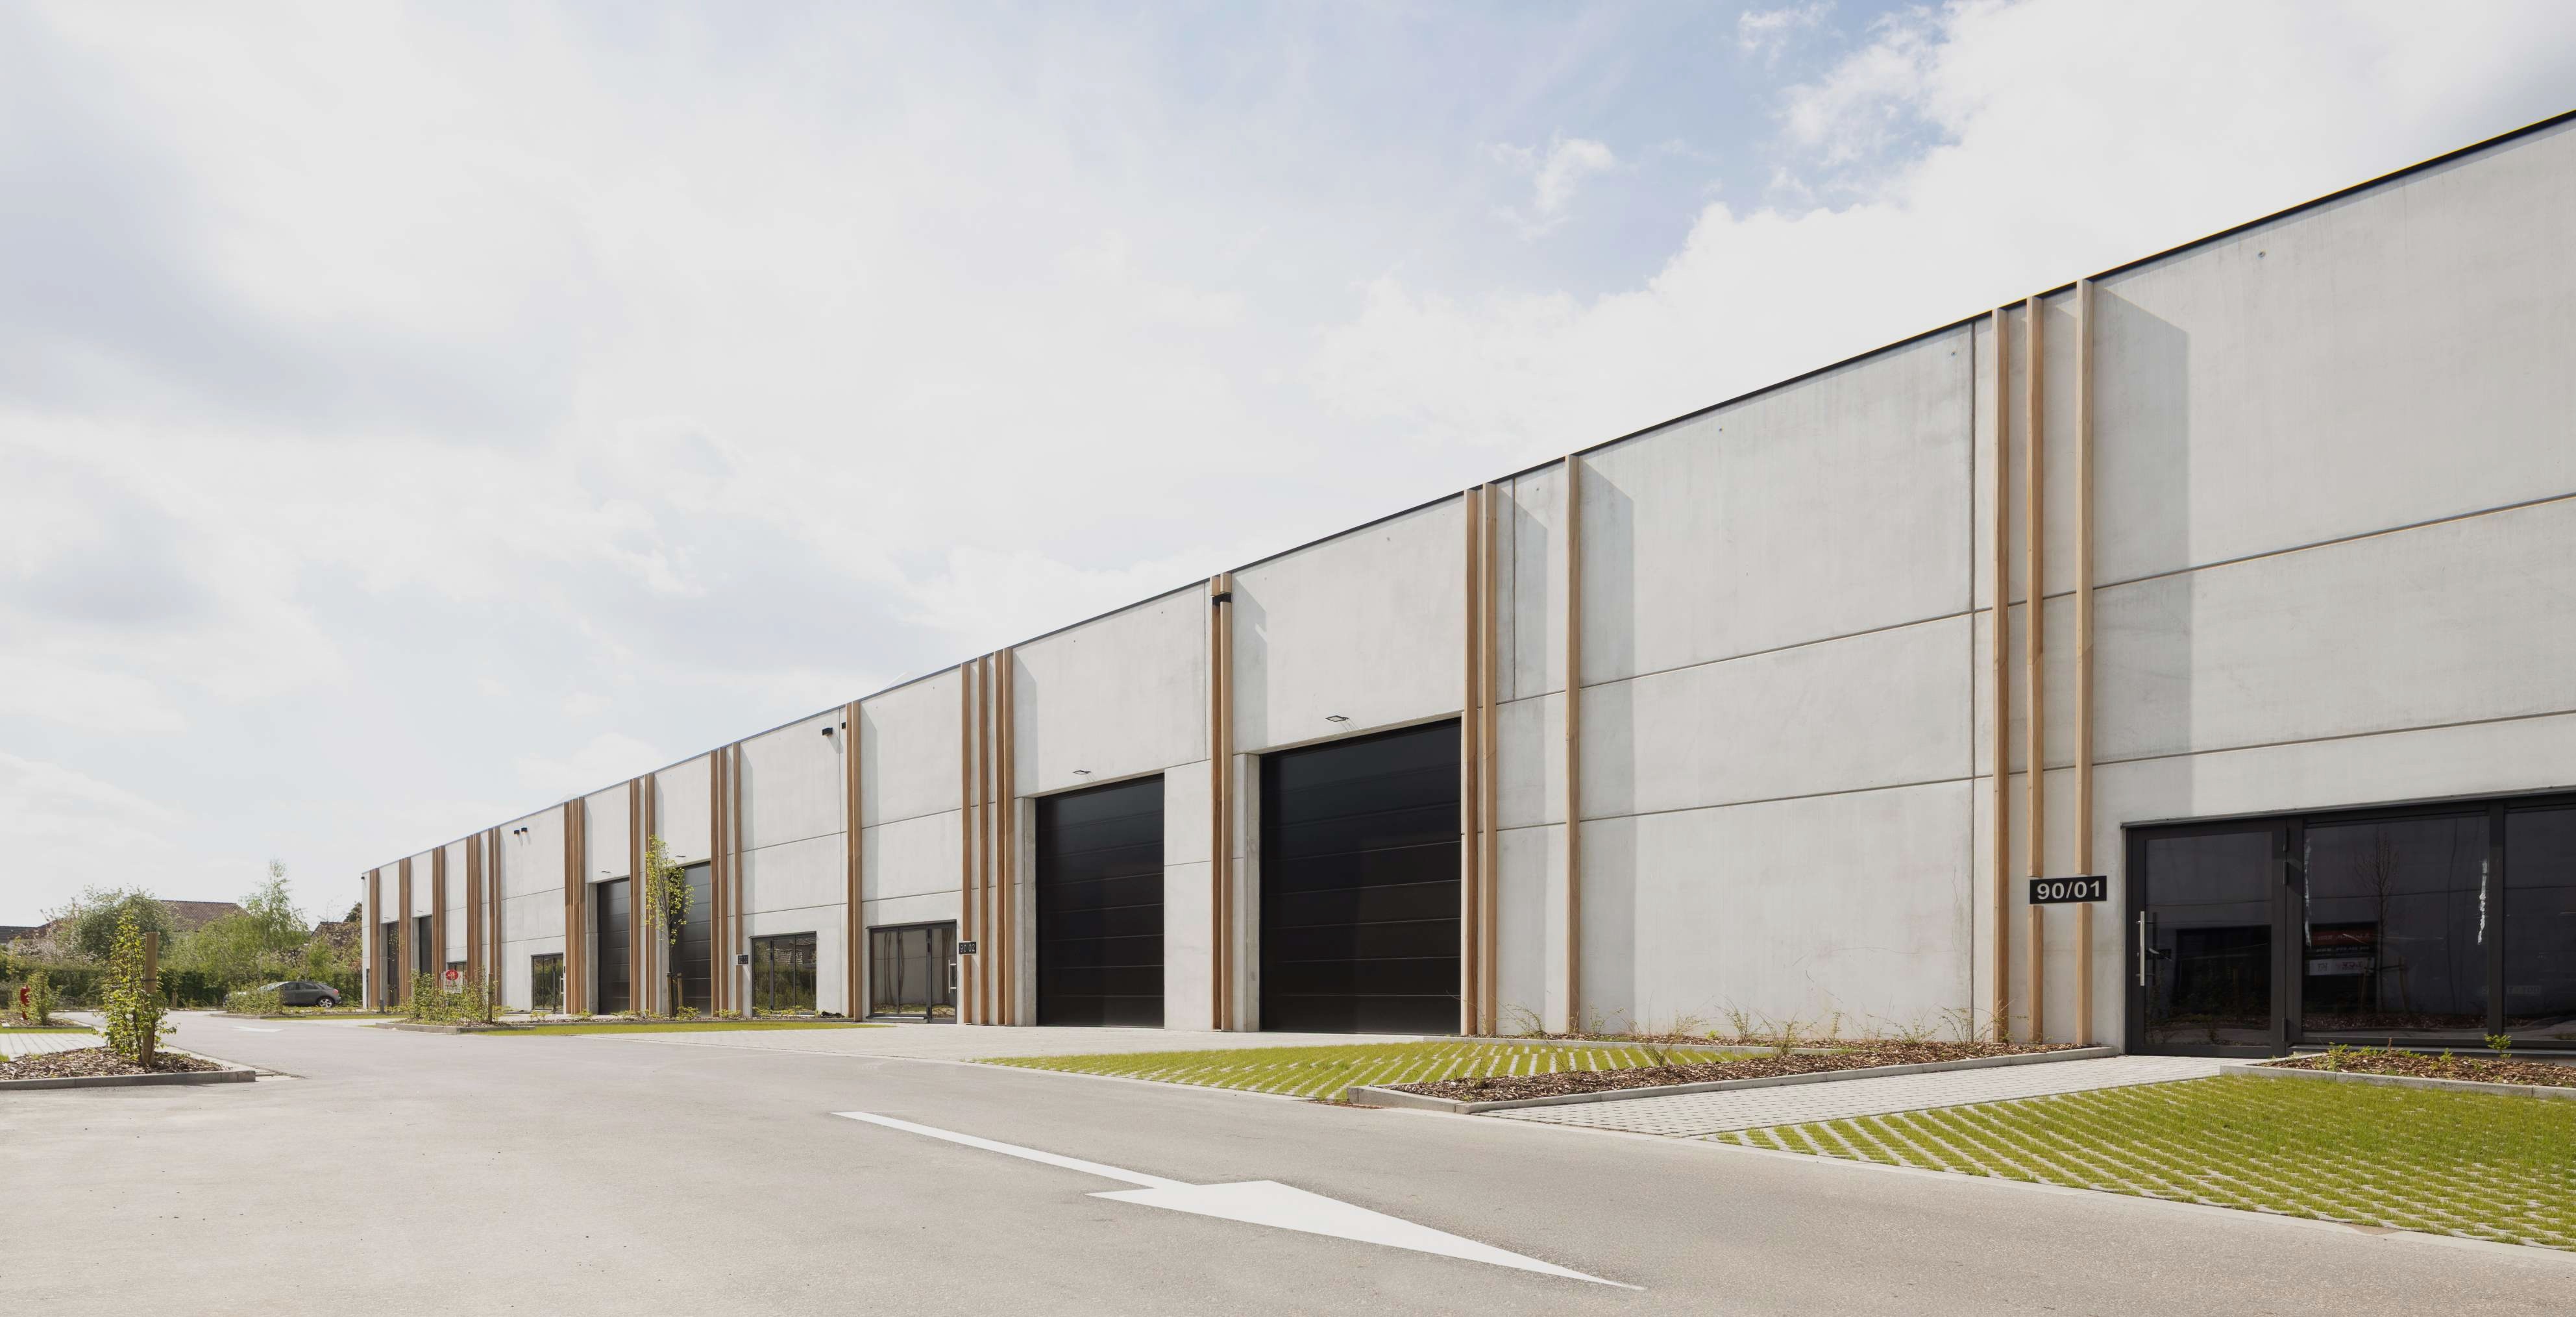
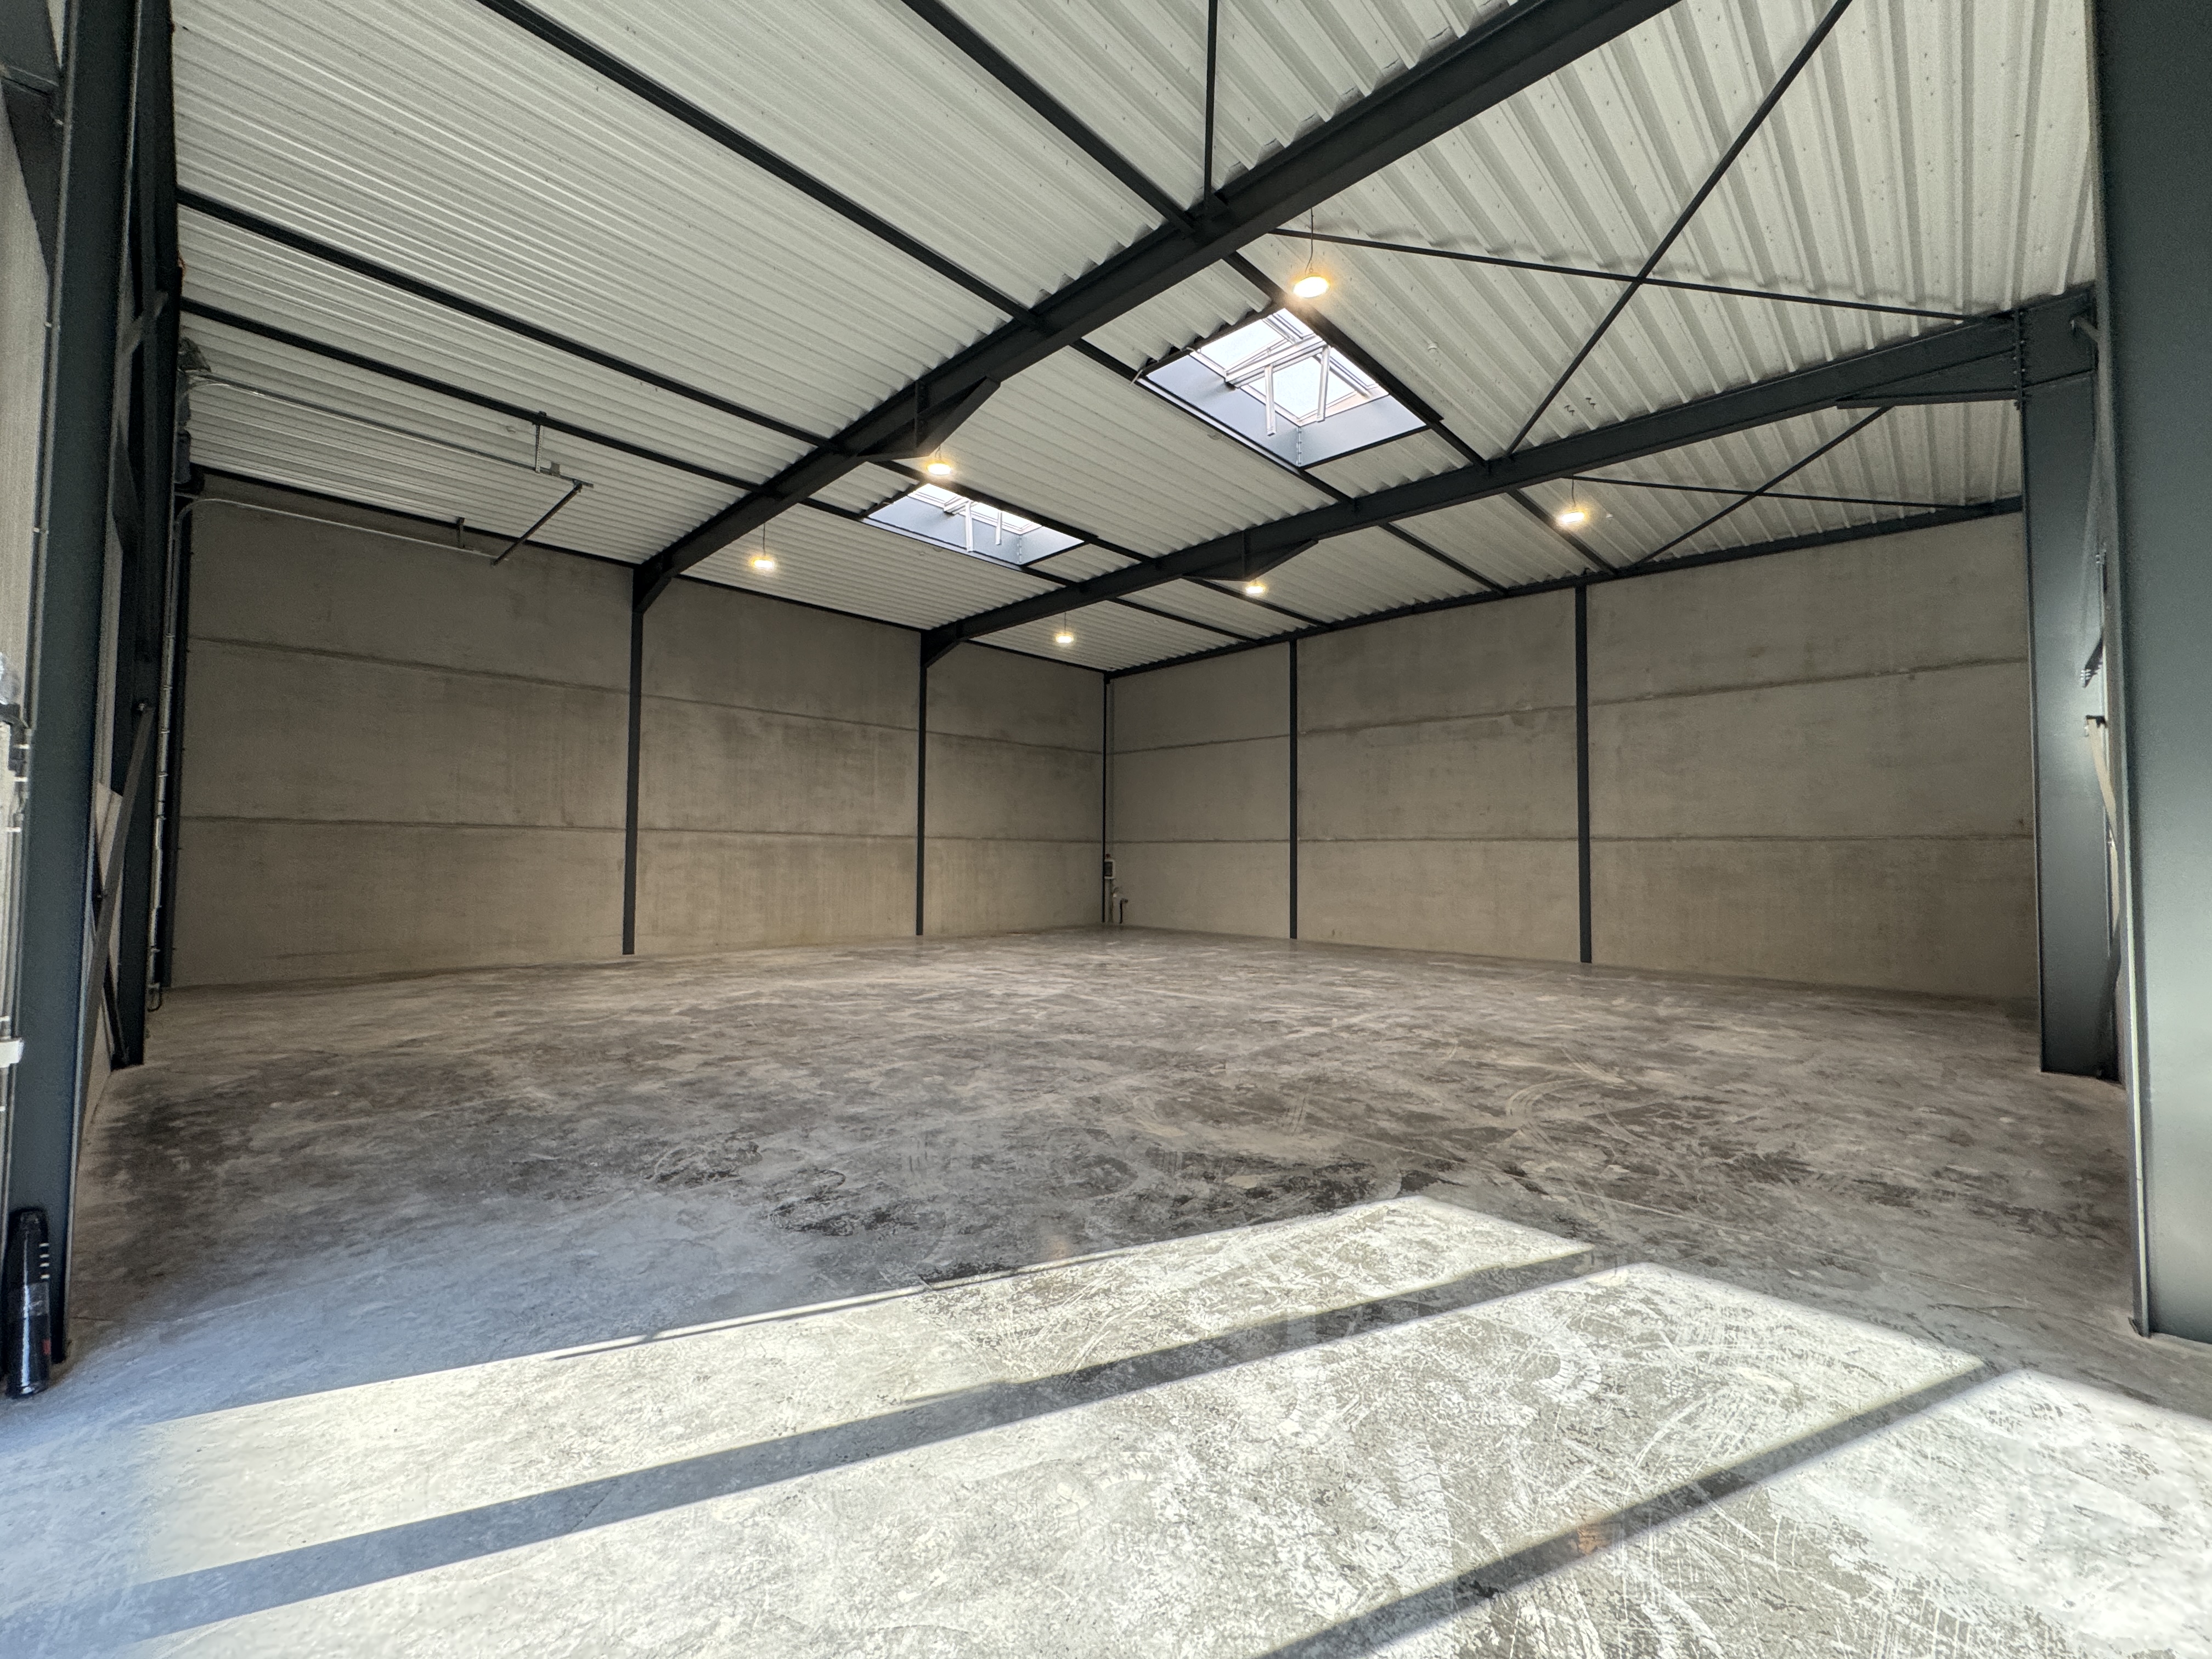
Een KMO-unit (ook wel bedrijfsunit of bedrijvenpark-unit genoemd) is een modulaire bedrijfsruimte die deel uitmaakt van een groter geheel. Typisch combineert een unit een magazijn- of werkplaatsgedeelte met een beperkt kantoor- of mezzaninedeel. De oppervlaktes variëren meestal tussen 150 en 1.500 m², waardoor ze perfect aansluiten bij de noden van kleine en middelgrote ondernemingen.
Typische specificaties
• Vrije hoogte van 6 tot 8 meter • Sectionale poort (4x4,5 m) en aparte toegangsdeur • Vloerbelasting van 2.000 tot 5.000 kg/m² • Voorzien van water, elektriciteit (vaak 3x400V) en data • Optioneel: zonnepanelen, laadpalen, sprinkler, kantoor met sanitair • EPC label A of beter bij nieuwbouw
Voor wie zijn KMO-units bedoeld?
De doelgroep is breed: e-commercebedrijven met voorraad, installateurs, schrijnwerkers, elektriciens, importeurs, dienstverleners met materiaalopslag, hobbyisten met een commerciële activiteit, en investeerders die op zoek zijn naar courant verhuurbaar vastgoed. Dankzij het modulaire karakter kan u vaak meerdere units combineren naarmate uw zaak groeit.
KMO-unit kopen: voor- en nadelen
Kopen betekent vermogensopbouw. U bouwt eigendom op, profiteert van waardestijging en kan rekenen op fiscale voordelen via afschrijvingen en aftrek van intresten. Voor wie zijn activiteit als zelfstandige of vennootschap uitoefent, kan een aankoop ook fiscaal optimaal gestructureerd worden — bijvoorbeeld via aankoop in vennootschap, splitsing vruchtgebruik/blote eigendom of via een patrimoniumvennootschap.
Voordelen
• Vermogensopbouw en pensioenkapitaal • Afschrijving over 20 à 33 jaar (vaak rond 3%) • Aftrek van financieringskosten • Bescherming tegen huurprijsstijgingen • Vrijheid om aanpassingen door te voeren • Mogelijkheid tot doorverhuur
Nadelen
• Hoge initiële investering (eigen inbreng 20-30%) • Registratierechten of btw bij aankoop • Onderhoud en verzekering zijn voor eigen rekening • Minder flexibiliteit bij verhuis of stopzetting • Liquiditeit zit vast in vastgoed
KMO-unit huren: voor- en nadelen
Huren biedt vooral flexibiliteit en lage instapdrempel. Voor starters, snel groeiende bedrijven of activiteiten met onzekere horizon is huren vaak de logische keuze. De huurprijs is integraal aftrekbaar als beroepskost, en u hoeft geen kapitaal te blokkeren in vastgoed.
Voordelen
• Geen grote eigen inbreng • 100% aftrekbaar als beroepskost • Flexibiliteit om te verhuizen of uit te breiden • Geen zorgen over onderhoud van de structuur • Kapitaal blijft beschikbaar voor de operationele werking
Nadelen
• Geen vermogensopbouw • Huurprijs is verloren geld op lange termijn • Risico op huurindexering en herziening • Beperkte vrijheid voor verbouwingen • Afhankelijk van de eigenaar bij verlenging
Kopen of huren? Een vergelijking
De juiste keuze hangt af van uw horizon, financiële situatie en groeiplannen. Een vuistregel: wie minstens 7 tot 10 jaar in dezelfde unit blijft en voldoende eigen middelen heeft, vaart vrijwel altijd beter met aankoop. Bij een kortere horizon, snelle groei of onzekerheid is huren financieel én strategisch interessanter.
"Vastgoed kopen is een beslissing op 20 jaar, geen beslissing op 2 jaar. Stem ze altijd af op uw langetermijnstrategie."
Fiscale aandachtspunten bij aankoop
Bij aankoop van een nieuwbouw KMO-unit geldt meestal het btw-stelsel (21%), wat voor btw-plichtige ondernemingen volledig recupereerbaar is. Bij bestaand vastgoed gelden registratierechten (12% in Vlaanderen). Afschrijving gebeurt typisch lineair over 20 tot 33 jaar; intresten en kosten zijn aftrekbaar. Voor wie via vennootschap koopt, kunnen ook investeringsaftrek en notionele intrestaftrek meespelen — laat u altijd begeleiden door uw boekhouder of fiscalist.
Waar moet u op letten bij de keuze van een unit?
• Ligging: bereikbaarheid via autosnelweg, parking, zichtbaarheid • Bouwkwaliteit en EPC: zonnepanelen, isolatie, sprinkler • Bestemming en vergunningen: KMO-zone, opslag, ambacht of detailhandel • Beheer: is er een syndicus of bedrijvenvereniging? • Flexibiliteit: kan u later uitbreiden of doorverhuren? • Verhuurpotentieel: courant formaat tussen 200 en 600 m²
KMO-units als investering
Voor investeerders bieden KMO-units interessante netto-rendementen, vaak tussen 5,5% en 7% bruto. De huurmarkt is stabiel, de huurders zijn doorgaans ondernemingen met een lange horizon, en de onderhoudslast ligt lager dan bij residentieel vastgoed. Bij LCV ontwikkelen wij courant verhuurbare units in goed gelegen bedrijvenparken — bekijk ons aanbod via de pagina Beschikbaar.
Conclusie
KMO-units zijn een waardevolle bouwsteen voor zowel gebruikers als investeerders. Wie stabiliteit zoekt en op lange termijn denkt, vaart het best met aankoop. Wie flexibiliteit nodig heeft of net opstart, kiest beter voor huur. In beide gevallen geldt: kies voor kwaliteit, een goede ligging en een betrouwbare partner. LCV Real Estate begeleidt u graag in beide trajecten — van eerste rondleiding tot sleutel-op-de-deur.